New posts

Den store økonomitråd

  • Thread starter Thread starter Dichio
  • Start date Start date
  • Replies Replies: Replies 3K
  • Views Views: Views 260K
Den store økonomitråd
I dag er det så store halvårs-regnskabsdag. Vi får ganske givet røde tal på bundlinjen, hvad vi ellers er blevet vænnet fra. Jeg er lidt spændt på, hvordan klubben kommer til at "sælge" det resultat og selvfølgelig bliver det også interessant at høre hvad forventningerne bliver til hele året 24/25 (sikkert noget i samme størrelsesorden, da vintervinduet ikke vendte op og ned på så meget).

De røde tal skal selvfølgelig set i sammenhæng med det gigantiske plus i sidste sæson og de sportslige investeringer i sommervinduet, men medierne skal nok forstå at malke det her som en meget negativ ting. Men vi må se. Derfor jeg skriver om, hvordan klubben vil sælge resultatet i pressemeddelelsen.
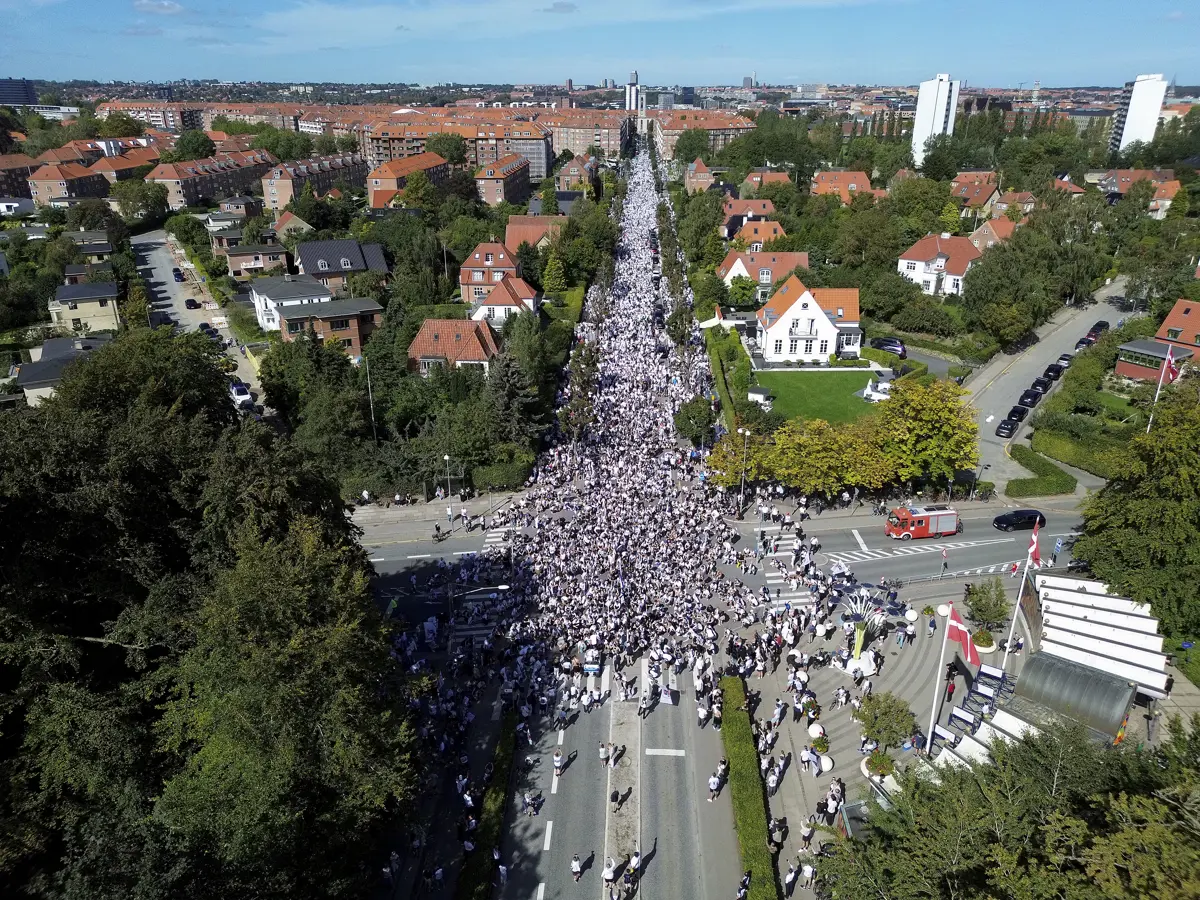
Lige netop i en tid hvor der diskuteres besparelser på stadion og hvilken leje konmunen skal forsøge at hente hos AGF er det måske meget godt at man ikke kan konstatere at klubben skovler millioner ind. Det kan godt være at klubben hellere ville have et stort overskud, men det er vel lige før at det var fornuftigt at holde på spillere der kunne sælges alene af den grund. Under alle omstændigheder er det et varslet underskud (jeg antager indenfor det varslede) og årsagerne er kendt, så jeg tror egentlig bare man vil sige at det ikke er ideelt, men som forventet og at man har planlagt efter at kunne få en periode hvor det er lidt sværere at generere sorte tal. Jeg tror faktisk heller ikke det bliver udlagt så negativt i pressen fordi det kommer oven på flere års solide overskud og er som ventet. Det mest negative kunne måske være en udlægning der fokuserer på at AGF skal være endnu længere tid i Vejlby.
 
Lige netop i en tid hvor der diskuteres besparelser på stadion og hvilken leje konmunen skal forsøge at hente hos AGF er det måske meget godt at man ikke kan konstatere at klubben skovler millioner ind. Det kan godt være at klubben hellere ville have et stort overskud, men det er vel lige før at det var fornuftigt at holde på spillere der kunne sælges alene af den grund. Under alle omstændigheder er det et varslet underskud (jeg antager indenfor det varslede) og årsagerne er kendt, så jeg tror egentlig bare man vil sige at det ikke er ideelt, men som forventet og at man har planlagt efter at kunne få en periode hvor det er lidt sværere at generere sorte tal. Jeg tror faktisk heller ikke det bliver udlagt så negativt i pressen fordi det kommer oven på flere års solide overskud og er som ventet. Det mest negative kunne måske være en udlægning der fokuserer på at AGF skal være endnu længere tid i Vejlby.

Helt enig. Stadion og midlertidigt stadion, har hele tiden været noget klubben skal have i baghovedet i kommunikationen. Jeg tænker dog ikke, at man har undladt store salg af den grund men blot fastholdt strategien (og muligheden har nok ikke været der). Forhåbentlig findes der snart en løsning på hele stadion-miseren og den kan blive lukket - i det mindste indtil næste gang der mangler penge i kassen.

Har kun læst artiklen på hjemmesiden og ikke selve regnskabet men hæfter mig ved, at man har øget sponsorindtægterne igen igen. Det er virkelig stærkt 👊 Kæmpe ros til teamet som står bag den del.
 

Overskud for anden halvdel af 2024 på 13,3 mio, men samlet for året forventes fortsat underskud på 20-40 mio.
Første tanke: Det virker næsten naturstridigt, at en superligaklub kan hive et tocifret millionoverskud hjem på et halvår uden Europa eller nævneværdige transfers. Ja faktisk antyder det vel, at klubben bruger for få penge på den sportslige sektor.

Ved lidt nærmere gennemsyn falder jeg over de 30 mio kr i transferindtægter. For det første gør det jo hele forskellen for årets resultat, for det andet må det næsten udelukkende være realiserede klausuler fra tidligere salg? Det er altså ret pænt.
 
Ved lidt nærmere gennemsyn falder jeg over de 30 mio kr i transferindtægter. For det første gør det jo hele forskellen for årets resultat, for det andet må det næsten udelukkende være realiserede klausuler fra tidligere salg? Det er altså ret pænt.
Det må vel være videresalgsklausulen på Grønbæk, der er kommet til udbetaling?
 
Det er rigtigt. Der kan sagtens være en bonus for et antal spillede kampe for TK. Nok mindre sandsynligt med Bisseck, på grund af hans frikøbsklausul.
Jeg tvivler også på Bisseck, udover den angivelige videresalgsklausul. Til gengæld skal Daghim nok også på listen over dem, der kan have hjulpet med at spytte i kassen.

Størstedelen er dog nok, som du nævnte, fra sommerens store videresalg af Grønbæk.
 
Jeg troede at jeg ville blive klogere i dag, men jeg er blot blevet forvirret. Et plus på 13,3 mio for første halvår og stadig en forventning på ned til -40 mio for hele året. Selvfølgelig er betalingen af købene af Arnstad, Badji og Gyamfi delt ud over hele deres kontraktperioder og noget kunne altså tyde på at merindtægterne på tidligere solgte spillere overstiger det beløb. Derudover top-3 placering og gode tilskuertal. Men der må virkelig komme nogle tunge regninger fra Vejlby og Uganda i dette forår, hvis vi kan ske at få et minus på 50 mio i 2. halvår. Der tror jeg simpelthen bare at JN kører safe.

I forhold til det her halvårsregnskab bemærker jeg også denne:

Koncernen har indgået leasingforpligtelser på 27,5 mio. kr. pr. 31. december 2024 i modsætning til sidste år, hvor forpligtelserne udgjorde 0,7 mio. kr.
Er det mon tribunerne i Vejlby? Og altså den forventede udgift henover to år?
 
Jeg troede at jeg ville blive klogere i dag, men jeg er blot blevet forvirret. Et plus på 13,3 mio for første halvår og stadig en forventning på ned til -40 mio for hele året. Selvfølgelig er betalingen af købene af Arnstad, Badji og Gyamfi delt ud over hele deres kontraktperioder og noget kunne altså tyde på at merindtægterne på tidligere solgte spillere overstiger det beløb. Derudover top-3 placering og gode tilskuertal. Men der må virkelig komme nogle tunge regninger fra Vejlby og Uganda i dette forår, hvis vi kan ske at få et minus på 50 mio i 2. halvår. Der tror jeg simpelthen bare at JN kører safe.

I forhold til det her halvårsregnskab bemærker jeg også denne:

Koncernen har indgået leasingforpligtelser på 27,5 mio. kr. pr. 31. december 2024 i modsætning til sidste år, hvor forpligtelserne udgjorde 0,7 mio. kr.
Er det mon tribunerne i Vejlby? Og altså den forventede udgift henover to år?
Betalingerne af Arnstad, Badji osv er sket, medmindre man har aftalt andet med Hobro, Anderlecht osv.
Afskrivningerne af dem er delt ud over kontraktsperioden.

Leasing må være ifbm det nye stadion.

Jeg har ikke kigget på regnskabet, men det er en antagelse.
 
Helt enig. Stadion og midlertidigt stadion, har hele tiden været noget klubben skal have i baghovedet i kommunikationen. Jeg tænker dog ikke, at man har undladt store salg af den grund men blot fastholdt strategien (og muligheden har nok ikke været der). Forhåbentlig findes der snart en løsning på hele stadion-miseren og den kan blive lukket - i det mindste indtil næste gang der mangler penge i kassen.

Har kun læst artiklen på hjemmesiden og ikke selve regnskabet men hæfter mig ved, at man har øget sponsorindtægterne igen igen. Det er virkelig stærkt 👊 Kæmpe ros til teamet som står bag den del.
Nej, jeg må hellere understrege at jeg heller ikke tror man har undladt store salg, jeg ved ikke hvem det skulle være af de helt store og hvis der havde været budt mange mio for MEM eller MA havde de nok hørt om det og været lidt mindre interesserede i at forlænge deres kontrakter.

Jeg kan ikke helt gennemskue om man kan udlede noget om næste års regnskab hvis alt andet er lige, altså hvilket underskud der genereres i det her halvår som man som udgangspunkt kan fordoble til næste sæson. Altså hvis vi ender med et underskud i den lave ende af spændet, på 26-27 mio, men overskuddet var 13 i efteråret, bliver det et hul på 40 mio i foråret. Der er måske engangsudgifter eller noget der afskrives, men ellers kan det vel betyde at man vil forsøge at lave et transferoverskud. Under alle omstændigheder er det nok meget godt at der er en rimelig solid egenkapital at tære på, men stadionindvielsen skal helst ikke udsættes alt for meget mere.
 
Første tanke: Det virker næsten naturstridigt, at en superligaklub kan hive et tocifret millionoverskud hjem på et halvår uden Europa eller nævneværdige transfers. Ja faktisk antyder det vel, at klubben bruger for få penge på den sportslige sektor.

Ved lidt nærmere gennemsyn falder jeg over de 30 mio kr i transferindtægter. For det første gør det jo hele forskellen for årets resultat, for det andet må det næsten udelukkende være realiserede klausuler fra tidligere salg? Det er altså ret pænt.
Det er selvfølgelig en debat vi har vendt en hel del, hvor forsigtig skal man være og hvor meget skal man lige bevise at man kan lave andre indtægter kontinuerligt. Europæiske indtægter skal vi nok ikke regne med, de kommer reelt først ved et gruppespil og det kræver en del held som det er nu. Spillersalg er indregnet, men de største er kommet ret samlet, så det vil nok hjælpe lige at lave et par stykker mere før man indregner endnu mere. Vi skal nok se på det samlede underskud for året og forventningerne til næste år og så virker det ikke umiddelbart så forsigtigt. Men der kommer nok til at ske noget når vi rykker ind på det nye stadion og usikkerheden omkring det tidspunkt er overstået.
 
Last edited:
Overordnet ser regnskabet således ud (sammenlignet med 1. halvår 2023) - tal i mio. kr.
1/7-31/12-20241/7-31/12-2023
Nettoomsætning101,495,9
Eksterne omkostninger42,535,3
Personaleomkostninger64,455,5
Af- og nedskrivninger14,912,3
Resultat af primær drift:-20,4-7,2

Derudover kommer så "andre driftsindtægter", som primært dækker over transferindtægter, som i dette halvår er 30.8 mio. ! Året før var det hele 105.1 mio. Da var der så også udgifter på 15,2 mio, mens andre driftsomkostninger i år kun har været 34 tusind.

Endelig er der finansielle indtægter/udgifter, som i år har givet et overskud på 2,9 mio.

Ellers er forklaringen fra regnskabet:

Eksterne omkostninger: 42,5 mio:
- øget aktivitet på merchandise - ny butik på strøget?
- investering i El Cambio
- øgede omkostninger ifb. kampafvikling og fraflytning fra gammelt til nyt stadion

Personaleomkostninger: 64,4 mio
-Personaleomkostninger er samlet steget med 8,9 mio. kr. fra 55,5 mio. kr. til 64,4 mio. kr. Stigningen kan primært henføres til investering i den sportslige sektor.

Summa summarum har vi brugt 8,9 mio. ekstra på spillerkøb og aflønning, men vi har fået 30,8 mio. ind på transferindtægter! Tak for en fed aftale omkring Grønbæk til SIB!

I øvrigt også imponerende at vi kan øge vores omsætning med 5,5 mio. i forhold til et halvår hvor vi spillede med en hovedtribune på stadion.
 
Jeg troede at jeg ville blive klogere i dag, men jeg er blot blevet forvirret. Et plus på 13,3 mio for første halvår og stadig en forventning på ned til -40 mio for hele året. Selvfølgelig er betalingen af købene af Arnstad, Badji og Gyamfi delt ud over hele deres kontraktperioder og noget kunne altså tyde på at merindtægterne på tidligere solgte spillere overstiger det beløb. Derudover top-3 placering og gode tilskuertal. Men der må virkelig komme nogle tunge regninger fra Vejlby og Uganda i dette forår, hvis vi kan ske at få et minus på 50 mio i 2. halvår. Der tror jeg simpelthen bare at JN kører safe.

I forhold til det her halvårsregnskab bemærker jeg også denne:

Koncernen har indgået leasingforpligtelser på 27,5 mio. kr. pr. 31. december 2024 i modsætning til sidste år, hvor forpligtelserne udgjorde 0,7 mio. kr.
Er det mon tribunerne i Vejlby? Og altså den forventede udgift henover to år?
CV har leaset et privatfly, så han kan flyve til og fra arbejde hver dag.
 

Latest posts

Back
Top